Quem está organizando a vida financeira pode precisar acompanhar várias informações ao mesmo tempo. No Serasa, por exemplo, é possível consultar o Score, verificar pendências e encontrar ofertas de negociação e crédito.
Cada uma dessas informações tem uma função diferente. Neste guia, você vai entender como consultar o CPF e o Score, o que influencia a pontuação, como funciona a negativação, o que muda depois de pagar uma dívida e como as instituições analisam pedidos de crédito.
O que é a Serasa e para que serve?
A Serasa atua como um birô de crédito e oferece serviços para consumidores acompanharem informações relacionadas à vida financeira. Entre eles estão a consulta do Score, a verificação de dívidas, a negociação de pendências pelo Serasa Limpa Nome e a busca por ofertas de crédito.
É importante não confundir a situação do CPF na Serasa com o cadastro da Receita Federal. A Receita classifica o CPF em situações como Regular, Suspenso, Pendente de Regularização, Cancelado, Nulo ou Falecido. Ter o CPF regular não significa, por si só, que não existem dívidas ou restrições de crédito.
Como funciona o Serasa Score?
O Serasa Score vai de 0 a 1.000 pontos e indica a probabilidade de o consumidor pagar suas contas em dia. O modelo atual considera diferentes informações do histórico financeiro.
Os principais fatores têm estes pesos:
- Hábitos de pagamento: 29%
- Experiência e relacionamento com o mercado: 24%
- Dívidas: 21%
- Busca por crédito: 12%
- Informações cadastrais: 8%
- Contratos de empréstimos e financiamentos: 6%
Os hábitos de pagamento, incluindo dados do Cadastro Positivo, têm o maior peso. A pontuação também considera relacionamento com o mercado, dívidas, buscas por crédito e informações cadastrais. Por isso, uma única mudança financeira não determina sozinha o resultado final.
O que significa cada faixa de Score?
A pontuação é dividida em quatro faixas:
0 a 300 — Score baixo
Indica uma probabilidade maior de inadimplência dentro do modelo e menor probabilidade de acesso ao crédito.
301 a 500 — Score regular
Representa uma faixa intermediária, na qual outros dados também podem influenciar a decisão.
501 a 700 — Score bom
Indica uma probabilidade menor de inadimplência dentro do modelo e uma situação mais favorável para obtenção de crédito.
701 a 1.000 — Score excelente
Indica uma probabilidade ainda menor de inadimplência dentro do modelo.
A faixa do Score não garante aprovação. A empresa que concede o crédito pode analisar renda, relacionamento, valor solicitado, dívidas e outros critérios antes de tomar a decisão.
Como consultar o CPF e o Score?
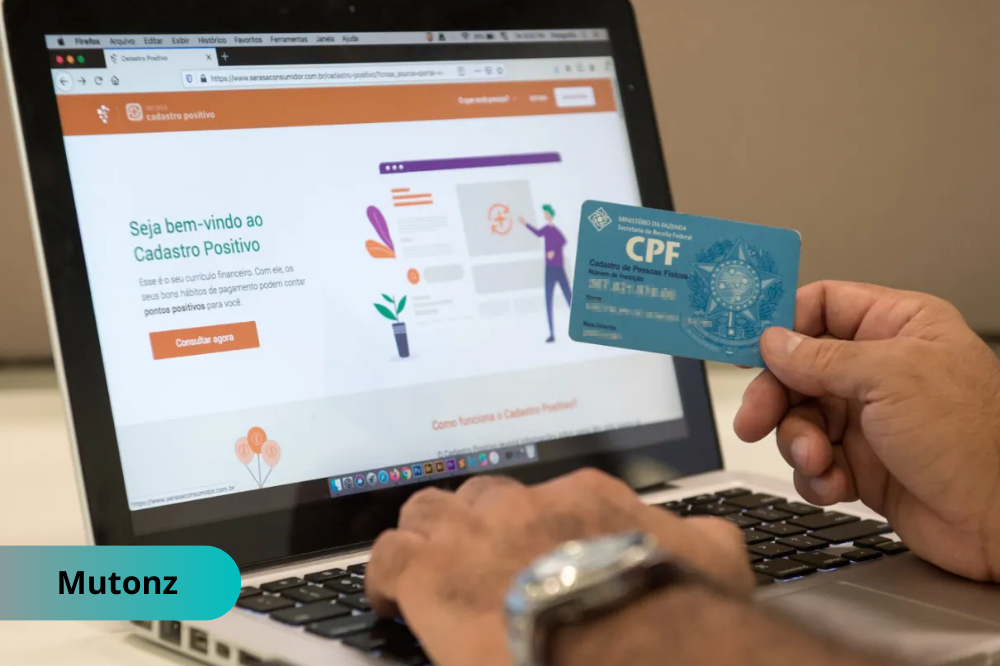
A consulta do próprio CPF e do Score pode ser feita gratuitamente pelo site ou aplicativo da Serasa.
O processo é simples:
1. Acesse a plataforma
Entre no site ou aplicativo da Serasa.
2. Faça o login
Informe CPF e senha cadastrados.
3. Consulte o Score
A pontuação aparece na área de consulta do perfil.
4. Verifique as pendências
Também é possível consultar dívidas negativadas disponíveis para o CPF.
Consultar o próprio CPF ou acompanhar o próprio Score não reduz a pontuação. Já consultas feitas por empresas durante análises de crédito podem ser consideradas pelo modelo, principalmente quando ocorrem várias solicitações em um período curto.
O que pode aumentar ou diminuir o Score?
O histórico de pagamentos tem o maior peso no modelo atual. Manter compromissos em dia tende a contribuir para um perfil mais favorável, enquanto atrasos e inadimplência podem prejudicar a pontuação.
Outros comportamentos também entram no cálculo:
- manter os dados cadastrais atualizados;
- regularizar dívidas;
- evitar várias solicitações de crédito em sequência;
- construir um histórico de pagamentos consistente;
- usar o crédito com equilíbrio.
Não existe um serviço que permita comprar pontos ou alterar diretamente o resultado. O Score é calculado com base nas informações disponíveis no momento da consulta.
O que acontece quando uma dívida é negativada?
Nem toda conta atrasada gera negativação. A negativação acontece quando a empresa credora solicita a inclusão da dívida em um cadastro de inadimplentes. Enquanto a restrição estiver ativa, ela pode dificultar o acesso a crédito.
Também é importante diferenciar conta atrasada de dívida negativada. Uma pendência pode continuar sendo exibida para negociação sem representar uma negativação ativa no CPF.
Como negociar uma dívida pelo Serasa Limpa Nome?
O Serasa Limpa Nome reúne ofertas disponibilizadas pelas empresas credoras parceiras.
O consumidor pode:
1. Consultar as ofertas
Entre com CPF e senha e veja quais dívidas podem ser negociadas.
2. Comparar as condições
Confira desconto, valor final, número de parcelas e vencimentos.
3. Escolher a forma de pagamento
As opções dependem da oferta disponibilizada pela empresa.
4. Acompanhar a regularização
Depois do pagamento, a empresa credora tem até cinco dias úteis para comunicar a baixa da negativação à Serasa.
Os descontos, prazos e condições não são definidos pela Serasa. Eles dependem da empresa responsável pela dívida.
O que muda depois de pagar uma dívida?
Depois do pagamento de uma dívida negativada, a empresa credora deve solicitar a retirada da restrição. Em acordos parcelados, o pagamento da primeira parcela pode levar à baixa da negativação, desde que não existam outras restrições que mantenham o CPF negativado.
A pontuação, entretanto, não precisa subir imediatamente. O Score considera diversos fatores, então o pagamento de uma dívida é apenas uma parte do histórico analisado.
Quando o pagamento via Pix está disponível para uma dívida negativada no Serasa Limpa Nome, a confirmação pode ocorrer mais rapidamente e o Score poderá subir na hora, mas não existe garantia de aumento específico.
O que acontece com uma dívida depois de cinco anos?
O prazo de cinco anos se refere, em muitos casos, à permanência da negativação nos cadastros de proteção ao crédito. Após o prazo legal aplicável, a dívida deixa de permanecer como negativação ativa.
Isso não significa automaticamente que a dívida desapareceu. Uma pendência com mais de cinco anos pode continuar aparecendo no Serasa Limpa Nome como conta atrasada, caso o credor disponibilize uma oferta de negociação. Essa situação não equivale a uma negativação ativa.
O prazo para prescrição também pode variar conforme o tipo de dívida, portanto não é correto aplicar cinco anos indistintamente a todas as obrigações.
Como funciona o crédito no Serasa?
O Serasa Crédito reúne ofertas de bancos, instituições financeiras e fintechs parceiras e permite comparar diferentes modalidades de crédito.
Entre as opções que podem aparecer estão:
- cartão de crédito;
- cartão pré-pago;
- conta digital;
- empréstimo pessoal;
- empréstimo consignado;
- empréstimo com garantia;
- antecipação de valores do FGTS.
A Serasa não aprova o crédito. A instituição financeira responsável pela oferta faz a análise final e decide se concede ou não o produto.
O que é o Score por Objetivo?
O Score por Objetivo é uma funcionalidade que permite analisar o perfil para uma finalidade específica, como cartão, empréstimo ou financiamento.
A ferramenta considera a pontuação geral e acrescenta informações relacionadas ao objetivo escolhido. Entre os dados que podem entrar nessa análise estão renda informada, histórico de pagamentos, dívidas e comprometimento da renda.
O resultado é apenas indicativo e não substitui a decisão da instituição financeira. O uso da ferramenta também não altera o Score tradicional.
O que vale acompanhar no CPF?
Uma rotina simples de acompanhamento ajuda a identificar alterações antes que elas criem problemas maiores.
- Situação cadastral: confirme se o CPF está regular na Receita Federal.
- Dívidas: acompanhe pendências e negativação nos birôs de crédito.
- Score: observe a pontuação e os fatores que influenciam o resultado.
- Crédito: compare custo, prazo e condições antes de contratar uma operação.
CPF regular, nome sem negativação e Score alto são informações diferentes. Uma pessoa pode ter cadastro regular na Receita e, ao mesmo tempo, possuir uma dívida ou um histórico de crédito que afete sua avaliação.
Como usar o Serasa no dia a dia?
A consulta pode servir para mais do que verificar uma pontuação antes de pedir crédito.
Acompanhar o Score, conferir pendências e revisar os dados cadastrais ajuda a manter uma visão mais completa da situação financeira. Quando houver uma dívida, compare as condições antes de fechar um acordo. Quando surgir uma necessidade de crédito, analise o custo da operação e a capacidade de pagamento.
Assim, o acompanhamento evita que uma informação isolada — como o Score ou a existência de uma oferta — seja usada para interpretar toda a situação financeira.
Perguntas Frequentes (FAQ)
Consultar meu próprio CPF diminui o Serasa Score?
Não. A consulta feita pelo próprio consumidor não reduz a pontuação. Consultas realizadas por empresas em análises de crédito podem ser consideradas pelo modelo.
Ter o nome limpo garante aprovação de crédito?
Não. A instituição financeira pode considerar renda, relacionamento, dívidas, valor solicitado e outros critérios antes de aprovar um cartão, empréstimo ou financiamento.
Pagar uma dívida aumenta o Score na hora?
Nem sempre. O pagamento pode contribuir para a atualização da pontuação, mas o Score considera diversos fatores. Quando uma dívida negativada é paga via Pix pelo Serasa Limpa Nome, a pontuação poderá subir na hora, sem garantia de aumento específico.
CPF regular significa que não tenho dívidas?
Não. A situação cadastral do CPF na Receita Federal é diferente da existência de dívidas ou restrições em cadastros de crédito.
Uma dívida com mais de cinco anos deixa de existir?
Não necessariamente. Após o prazo legal aplicável, a negativação deixa de constar dos cadastros de proteção ao crédito, mas a dívida pode continuar existindo e, em determinadas situações, aparecer como conta atrasada para negociação.